Filhos, netos e outros parentes ficam com o dinheiro, mas as parcelas são descontadas todos os meses da aposentadoria do idoso. A prática, somada aos golpes financeiros e à expansão do crédito consignado, contribui para o aumento do endividamento da população com mais de 60 anos no Brasil.
A situação ajuda a explicar por que muitos idosos passaram a ser tratados como uma espécie de ‘banco da família’, principalmente quando filhos e netos precisam de dinheiro, mas não conseguem crédito em condições semelhantes.
Número de idosos inadimplentes mais que dobra
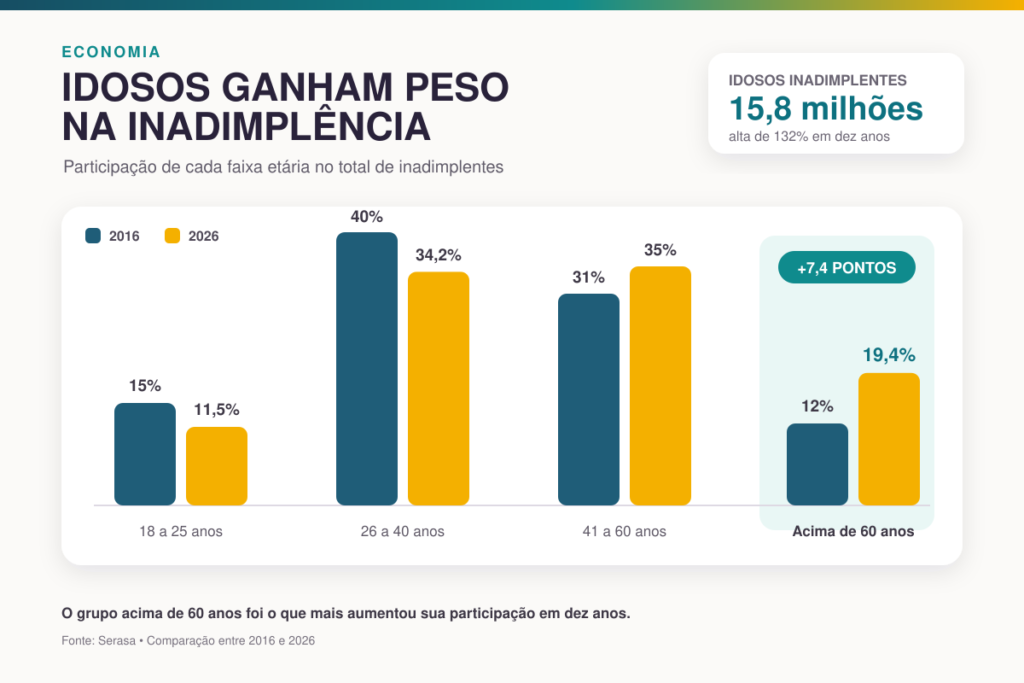
O Brasil tem 15,8 milhões de pessoas com mais de 60 anos com contas atrasadas, segundo o Mapa da Inadimplência do Brasil, elaborado pela Serasa. Em 2016, eram 6,8 milhões.
O aumento foi de 132% em dez anos. Com esse avanço, os idosos passaram a representar 19,4% de todos os inadimplentes do país. Há uma década, essa participação era de 12,2%.
Nenhuma outra faixa etária apresentou crescimento proporcional tão elevado no período. A participação dos idosos no total de inadimplentes subiu 7,2 pontos percentuais, enquanto o aumento entre pessoas de 41 a 60 anos foi de 3,8 pontos.
Consignado cresce entre aposentados
Ao mesmo tempo, o crédito consignado avançou entre aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS). Levantamento da consultoria Análise Econômica, feito com dados do Banco Central, aponta crescimento de 157,2% no volume concedido durante a última década.
Em 2016, foram liberados cerca de R$ 1,31 bilhão nessa modalidade. Em 2025, o valor chegou a R$ 3,37 bilhões. Considerando a inflação do período, o crescimento real foi de 50,9%.
De janeiro a julho de 2026, aproximadamente R$ 1,97 bilhão foi concedido em crédito consignado para beneficiários do INSS.
Apesar de ter juros geralmente menores, o consignado pode comprometer uma parcela significativa da renda porque as prestações são descontadas antes mesmo de o benefício chegar à conta.
Idosos sustentam mais de 20 milhões de lares
Mais de 20 milhões de domicílios brasileiros são chefiados por pessoas com mais de 60 anos, o equivalente a um terço dos lares do país. Os dados são do estudo “Geração 60+: Moradia e Arranjos Familiares”, elaborado pela empresa de pesquisa Nexus com base em informações do IBGE.
A pesquisa aponta que 68% desses idosos vivem com outros integrantes da família. Em muitos casos, aposentadorias, pensões ou rendimentos do trabalho ajudam a sustentar filhos, netos e outros parentes.
Quando o orçamento doméstico aperta, o idoso também pode ser procurado para contratar crédito consignado, modalidade mais acessível por ter o pagamento garantido pelo desconto no benefício.
Segundo reportagem do UOL, situações em que o idoso é induzido a contratar um empréstimo para outra pessoa podem configurar crime. A pena prevista varia de um a quatro anos de prisão.
Aposentadoria comprometida por dívidas
A aposentada Carmen Lúcia Brito, de 71 anos, continua trabalhando como costureira. Além de desejar permanecer ativa, ela precisa complementar a renda porque recebe o benefício com descontos que comprometem o pagamento das despesas básicas.
Carmen acumula cerca de R$ 25 mil em dívidas. A maior parte está relacionada a um empréstimo consignado que consome aproximadamente 30% da aposentadoria.
Ela ainda paga uma parcela mensal de R$ 259 por um empréstimo que afirma nunca ter recebido. Segundo a aposentada, a cobrança seria resultado de um golpe que ela não conseguiu reverter na Justiça.
Outro caso é o de Carla Rossana Cauduro, de 67 anos. Aposentada com um salário mínimo, ela tem mais de 30% do benefício comprometido pelo consignado e acumula aproximadamente R$ 10 mil em dívidas.
Quatro em cada dez idosos relatam golpes
Além do endividamento familiar, as tentativas de fraude agravam a situação. Segundo a Serasa, quatro em cada dez idosos afirmam já ter sofrido golpes que provocaram prejuízos financeiros.
Carla, por exemplo, recebeu um e-mail que prometia desconto de 99% para quitar uma dívida do cartão. Ela fez o pagamento, mas descobriu posteriormente que o acordo era falso.
Ofertas insistentes de crédito também chegam por ligações telefônicas e mensagens no WhatsApp. A maior presença dos idosos no ambiente digital aumentou a exposição desse grupo a novas modalidades de fraude.
Em caso de golpe ou empréstimo contratado em benefício de terceiros, a orientação é reunir documentos, comprovantes e extratos que mostrem quem recebeu o dinheiro. A vítima pode procurar a Justiça, a Delegacia do Idoso ou fazer uma denúncia pelo Disque 100.
Também é possível bloquear a contratação de novos empréstimos consignados pelo aplicativo Meu INSS.
Como tentar sair da inadimplência
Especialistas recomendam que o idoso faça um levantamento completo da renda, das despesas essenciais e das dívidas com juros mais elevados antes de negociar.
O acordo precisa caber no orçamento. Assumir uma parcela que não poderá ser paga pode aumentar ainda mais o endividamento.
Outra alternativa é recorrer à Lei do Superendividamento, que permite negociar diferentes débitos em conjunto, por meio de um plano de pagamento que preserve o valor mínimo necessário para alimentação, moradia, saúde e outras despesas básicas. Também é possível buscar uma ação revisional quando houver suspeita de juros abusivos.
Fonte: Primeira Página